木造新築戸建てを沖縄県本島で選ぶコツは?家計に優しい月々の支払いを具体的に解説
これから家を持ちたいと考えた時、月々の支払いを無理なく続けられるかどうかは、とても大きな不安材料になります。
特に子育て世代や共働きの夫婦にとっては、教育費や車の維持費、老後資金なども視野に入れながら、住宅ローンを組む必要があります。
そこで本記事では、沖縄県本島で木造新築戸建てを検討している方に向けて、総額と月々の支払いの関係や、マンションとの違い、住宅ローン計画の考え方をわかりやすく解説します。
あわせて、台風や塩害といった地域特有の条件を踏まえた建物性能のチェックポイントや、入居後にかかる費用も整理していきます。
読み進めていただくことで、自分たちの暮らしに合った木造新築戸建ての予算感や、安心できる返済計画のイメージを具体的に持てるはずです。
沖縄県本島で木造新築戸建てを選ぶ理由
沖縄県本島は高温多湿で、年間を通じて湿度が高く、台風の通過も多い地域です。
さらに、周囲を海に囲まれているため、建物は常に塩分を含んだ風にさらされ、外装や金属部分が腐食しやすい環境にあります。
国土交通省の資料でも、沖縄県全域が塩害に注意すべき地域とされています。
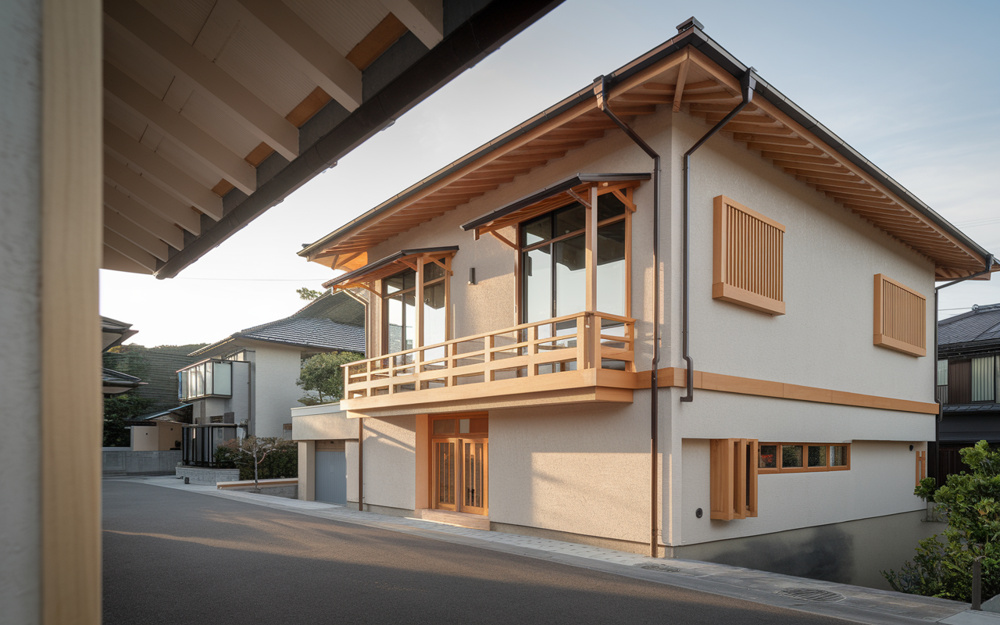
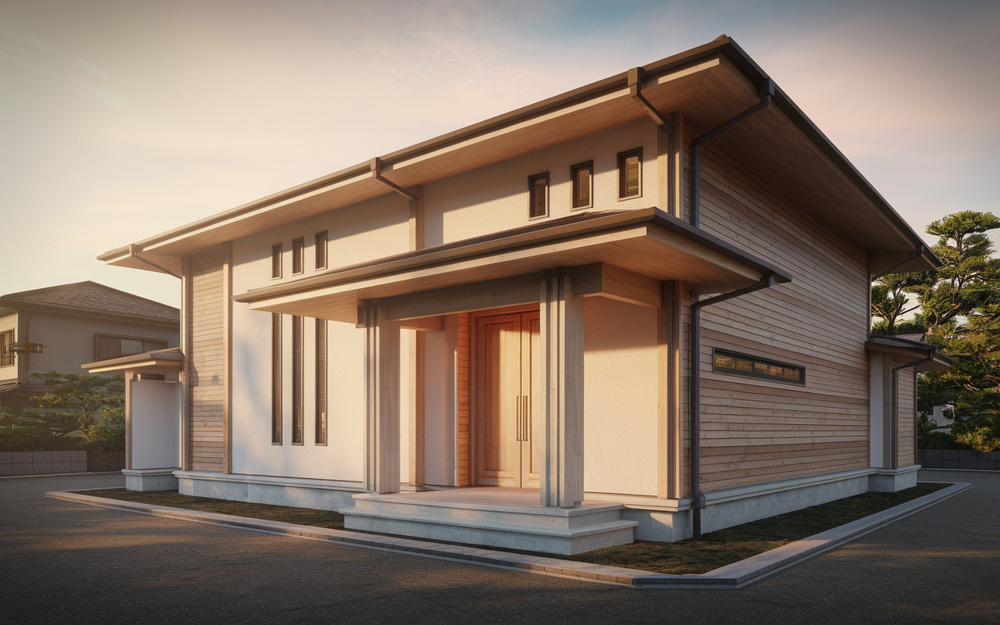
こうした条件に合わせて設計された木造住宅は、耐風設計や防腐処理、防錆部材の活用などにより、台風や塩害に配慮しつつ、軽量で揺れにくい構造を実現しやすい点が大きな特徴です。
次に、木造新築戸建ての価格帯イメージについて見ていきます。
民間調査では、沖縄県全体の新築一戸建て(構造種別を含む平均)の価格は、2024年時点でおよそ5,600万円前後とされています。
一方で、新築マンションの平均価格は、同時期で約5,100万円台と報告されており、戸建てとマンションの価格帯は大きく乖離していない状況です。
木造新築戸建ては、間取りや設備を調整することで、同程度の価格帯でも庭付きや駐車スペースを確保しやすく、管理費や修繕積立金などが毎月発生しない点も、マンションとの違いとして挙げられます。
夫婦や子育て世代が木造新築戸建てを選ぶ際は、まず通勤や通学の利便性を確かめながら、日常の買い物や医療機関へのアクセスも含めた生活動線を重視することが大切です。
国土交通省の住宅市場動向調査でも、戸建て取得時に重視される条件として、交通利便性や周辺環境が上位に挙げられています。
また、木造住宅は間取りの自由度が高いため、将来の子どもの成長や在宅勤務の可能性を見据えた可変性のあるプランにしておくと、住み替えを抑えやすくなります。
さらに、台風時の安全性を考え、避難経路や周辺の浸水リスクも確認しながら、敷地の高さや建物の配置を検討することが安心につながります。
| 比較項目 | 木造新築戸建て | 新築マンション |
|---|---|---|
| 構造の特徴 | 軽量で揺れを分散 | 重量感ある堅牢構造 |
| 塩害への配慮 | 防腐処理木材と防錆金物 | 外壁や鉄部の防錆仕上げ |
| 月々の費用 | 主に住宅ローン返済 | 住宅ローン+管理費等 |
| 子育てのしやすさ | 庭や駐車場を確保 | 共用部のルール配慮 |
木造新築戸建ての総額と月々の支払いの関係
木造新築戸建ての資金計画では、本体価格だけでなく、諸費用や税金、各種保険料まで含めた総額を押さえることが大切です。
国土交通省や住宅金融支援機構の公表資料でも、諸費用は物件価格の約1〜2割を見込むケースが多いとされています。
具体的には、登記費用やローン事務手数料、保証料、火災保険料などが代表的な項目です。
このように総額を把握しておくことで、月々の支払い計画に無理がないかを事前に確認しやすくなります。
さらに、購入時には消費税や不動産取得税、登録免許税といった税金の負担も考慮する必要があります。
新築住宅では条件を満たすことで税の軽減措置が受けられる制度もありますが、その適用条件や期間は法改正などで変わるため、最新情報を確認しながら検討することが重要です。
また、固定資産税は入居後も継続して発生するため、将来の家計に与える影響も見込んでおくと安心です。
こうした税金を含めて試算することで、総予算の上限がより明確になります。
一方で、火災保険や地震保険などの保険料も、総額と月々の支払いを左右する大きな要素です。
住宅金融支援機構の調査では、多くの利用者が長期の火災保険や地震保険に加入しており、その保険料をローンと同時に支払うケースも少なくありません。
保険期間や補償内容によって保険料は大きく変わるため、必要な補償を見極めつつ、月々の負担とのバランスを取ることが大切です。
このように、本体価格以外の費用も含めて整理しておくことで、無理のない支払い計画につながります。
| 費用の種類 | 主な内容 | 家計への影響 |
|---|---|---|
| 本体価格 | 建物本体工事費 | ローン借入額の基準 |
| 諸費用 | 登記費用や手数料 | 購入時の現金負担増 |
| 税金・保険料 | 各種税金と火災保険 | 月々と毎年の継続負担 |
沖縄県本島の子育て世帯が意識したい住宅ローン計画
住宅金融支援機構の調査では、住宅ローン返済額が世帯年収に占める割合は、返済負担率としておおむね20%前後に収まっている事例が多いです。
一般的には、返済負担率が25%以内であれば、家計への影響が比較的抑えられる目安とされています。
そのため、世帯年収から月々の手取り額をイメージしながら、毎月いくらまでなら安全に返済できるかを具体的に計算しておくことが大切です。
特に子育て世帯では、将来の教育費や生活費の増加を見越して、「少し余裕がある」と感じる水準を無理のない支払いラインと考えると安心です。
次に、教育費や車両費、老後資金など、住宅以外の大きな支出とのバランスを意識することが重要です。
文部科学省や総務省統計局のデータでは、子どもの成長に合わせて教育費は中長期的に増えていく傾向が示されています。
また、自動車の維持費や、将来の生活資金の準備も同時に行う必要があるため、住宅ローンだけに家計を集中させない工夫が求められます。
具体的には、毎月の家計を「住居費」「教育費」「車両費」「貯蓄・投資」などに分け、それぞれに充てる上限額を決めてから、住宅ローンの返済額を逆算する考え方が有効です。
さらに、ボーナス返済や繰上返済、借り換えの仕組みを正しく理解しておくと、長期の返済計画に余裕を持たせやすくなります。
ボーナス返済は一時的に返済負担を増やすため、ボーナス額が減少した場合の影響も想定し、慎重に割合を決めることが大切です。
一方で、繰上返済は返済期間の短縮や総返済額の軽減につながるため、教育費が本格的にかかる前の時期など、家計に余裕があるタイミングで計画的に活用すると効果的です。
また、金利情勢や返済残高によっては、住宅ローンの借り換えにより総返済額や月々の支払いを抑えられる場合もあるため、定期的に金融機関の情報を確認し、自分たちの返済条件を見直す姿勢が求められます。
| 項目 | 意識したいポイント | 月々支払いへの影響 |
|---|---|---|
| 返済負担率 | 年収に対する返済割合 | 25%以内を目安 |
| 教育費など | 将来支出の増加見込み | 返済額はやや控えめ |
| 繰上返済等 | 金利と期間の見直し | 総返済額の軽減 |
沖縄県本島で木造新築戸建てを建てる際の注意点とチェックリスト
沖縄県本島で木造新築戸建てを建てる場合は、台風時の強風や飛来物に備えた耐風性能と、地震に備えた耐震性能の両方を確認することが大切です。
具体的には、耐風等級や耐震等級、金物の仕様、屋根と外壁の固定方法など、設計図書と建築確認申請の内容を事前に確認しておくと安心です。
また、高温多湿の気候に適した断熱材の選定や通気層の確保、防蟻処理、防腐処理など、湿気対策とセットで検討することが重要です。
さらに、開口部には強度の高いサッシやシャッターを採用し、台風時の雨水の浸入を抑える水密性も確認しておくと、入居後の不安が軽減されます。
次に、入居後に毎年・毎月かかる費用として、固定資産税や都市計画税、火災保険料、地震保険料などを事前に把握しておく必要があります。
固定資産税は、市町村が家屋の固定資産税評価額を基に税額を算定し、木造家屋か非木造家屋かによって評価の考え方や経年による見直しが行われます。
また、火災保険や地震保険は、建物の構造や保険金額、補償範囲によって保険料が変わるため、複数の見積もりを比較しながら、台風や水災など沖縄特有のリスクも踏まえて補償内容を検討することが大切です。
こうした毎年・毎月の支出を住宅ローンの返済額と合わせて家計に組み込んでおくことで、無理のない資金計画につながります。
さらに、住宅ローンの事前審査から引き渡しまでの流れと、必要な書類や資金の準備も早めに進めることが重要です。
新築住宅の場合、一般的には事前審査、正式申込、本審査、金銭消費貸借契約、つなぎ融資や中間金の支払い、竣工検査、引き渡しという順序で進み、金融機関ごとに必要書類が定められています。
たとえば、本人確認書類、住民票、公的な所得証明書、源泉徴収票、課税証明書、預金通帳の写し、工事請負契約書や見積書、建築確認済証などが代表的な書類です。
共働き世帯や子育て世帯の場合は、出産や育休、転勤の可能性も踏まえ、事前に準備する書類の確認と自己資金の入金スケジュールを整理しておくことで、手続きの負担を抑えやすくなります。
| 確認項目 | チェック内容 | タイミング |
|---|---|---|
| 建物性能 | 耐風等級・耐震等級の確認 | 設計打合せ時 |
| 湿気対策 | 断熱材・通気層・防蟻処理 | 仕様決定時 |
| 維持費用 | 固定資産税と保険料の試算 | 資金計画策定時 |
| ローン手続き | 必要書類と自己資金確認 | 事前審査前 |
まとめ
木造新築戸建ては、沖縄県本島の気候に合わせた性能を確保すれば、家族が安心して長く暮らせる住まいになります。
同時に、物件価格だけでなく諸費用や税金、保険料まで含めた総額を押さえ、世帯年収に対して無理のない月々の支払い計画を立てることが大切です。
将来の教育費や老後資金も見据えた住宅ローン選び、台風などへの備え、入居後の毎年・毎月の支出をしっかり整理しておくことで、家計も暮らしも安定します。
当社では、ご家族の状況を丁寧に伺いながら、総予算の整理から住宅ローンのシミュレーション、建物性能のチェックまで一貫してサポートしています。
「自分たちの場合はいくらぐらいが安全な月々の支払いか知りたい」と感じた方は、どうぞお気軽にお問い合わせください。